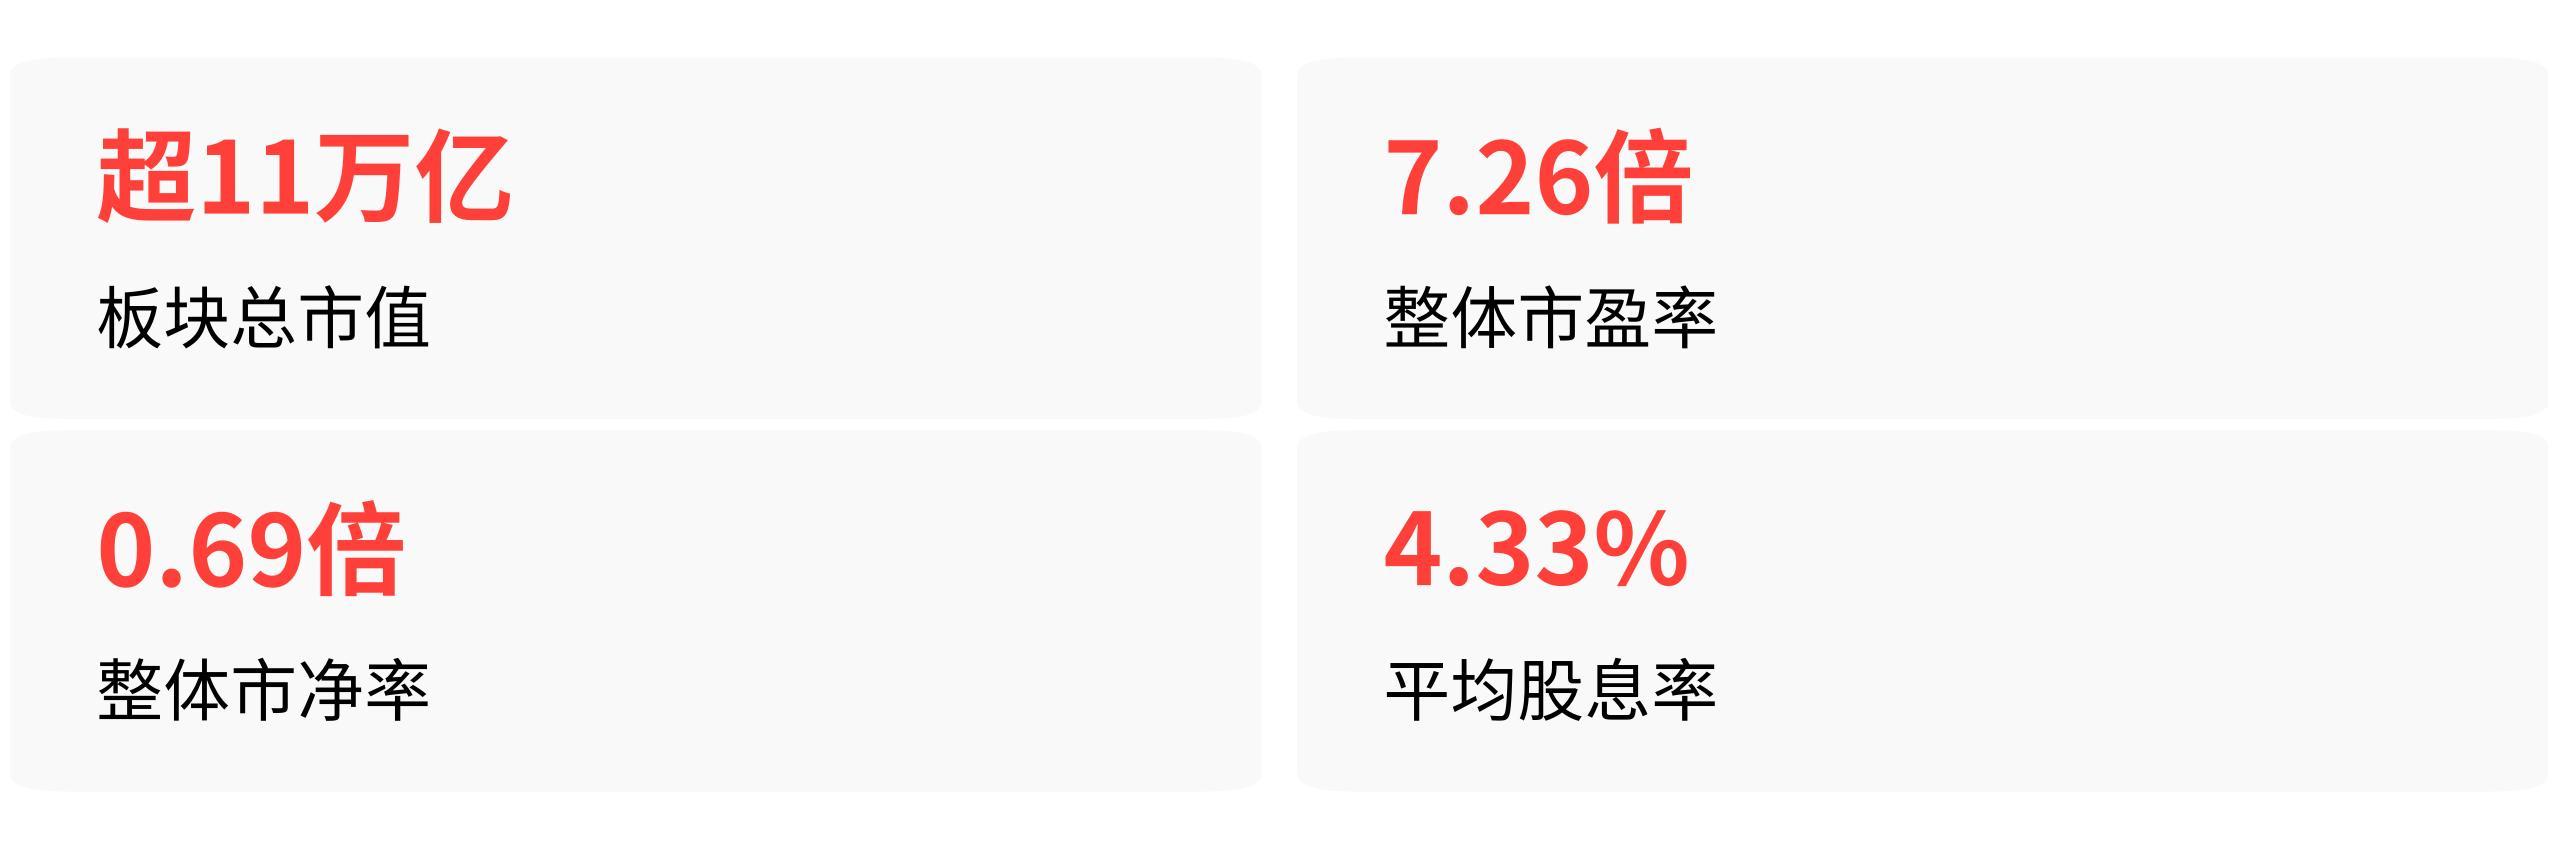
9月10日,银行板块42只个股全线飘红,总市值超11万亿的这个板块当天无一收跌——整体市盈率7.26倍融资杠杆什么意思,市净率0.69倍,平均股息率4.33%。路博迈的量化红利选股基金已于9月7日开始发售,业绩基准锚定中证红利低波指数+中证港股通高股息指数。
外资在低利率时代的配置底牌,已经摊得很清楚了。
结合路博迈2026年二季度以来密集提出的优质低波红利资产配置方向,A股高股息板块中,银行、煤炭、公用事业(电力为主)构成当前外资低波红利配置的核心组合,三个板块在估值分位、分红回报、现金流确定性上各有筹码。
银行,分红压舱石
银行是这一轮红利重估里最没有悬念的选项。
2025财年,A股银行业分红总规模居全行业首位,工、建、农、中四家国有大行年度分红均超700亿元。行业整体盘子大、现金流稳定,这是底仓逻辑的核心支撑。
估值端,截至9月10日,申万银行板块整体PE(TTM)7.26倍、PB(LF)0.69倍,绝对估值水平是全行业最低档。换句话说,银行是A股最便宜的板块,没有之一。
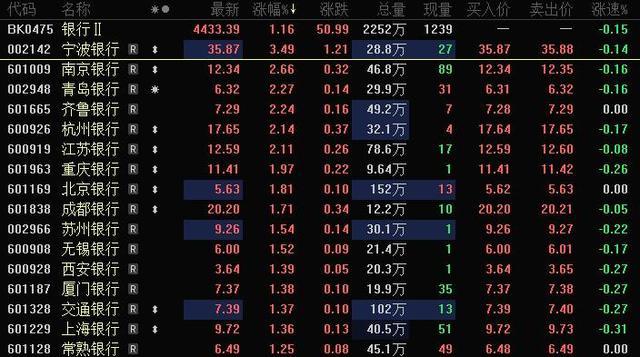
A股银行板块个股全线上涨的交易行情界面
分红端在2026年出现了一个关键变化。工、农、中、建、交、邮储六大国有行在半年报中统一将中期现金分红比例从30%提升至31%,合计拟派息总额超过2200亿元。
股份制银行里,中信银行以32.09%的分红比例跟随,招商银行则直接拿出上半年归母普通股净利润的35%派息。这个节奏意味着,国有大行的分红率不是偶然冲高,而是在制度层面上了台阶。
估值低、分红稳、比例还在往上走——银行正在从“高股息标的”升级为“分红确定性标的”。
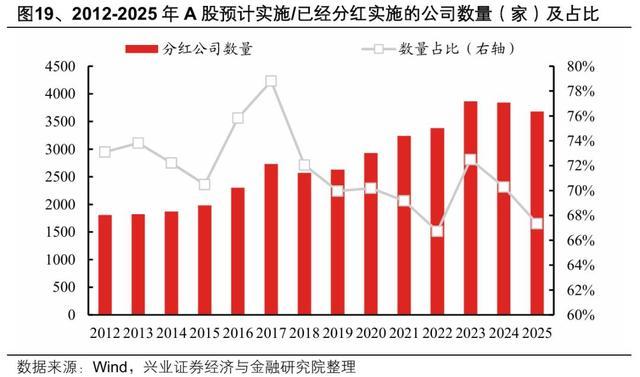
2012到2025年A股分红实施公司数量走势
煤炭,类债红利里的弹性品种
煤炭是这三个板块里股息率最高的,也是波动最大、需要挑着买的。
头部样本平均股息率约8%,2025年行业分红比例中位数39.09%,龙头中国神华同年的股利支付率38.72%、2026年7月A股现金分红188.6亿元。这个股息水平放在当前10年期国债收益率不到1.7%的环境下,利差优势极为突出。
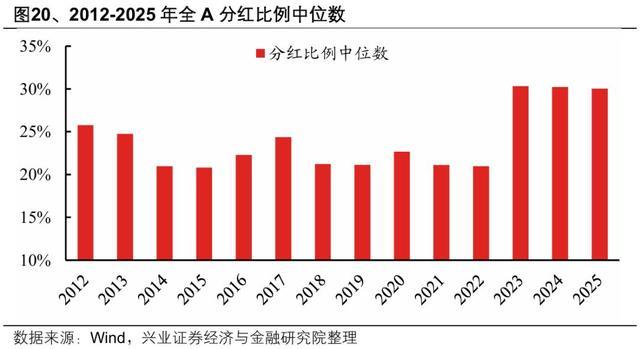
2012到2025年全A分红比例中位数变化
但煤炭的分红弹性来自煤价。2026年上半年,申万23家核心煤炭上市公司归母净利润同比增长27.8%,煤价中枢上移直接推高了盈利和分红能力。中国神华中期分红比例一度拉高至74.02%——这类高弹性分红是银行和公用事业给不了的。
问题在于,这种弹性是一把双刃剑。煤炭行业本身是强周期属性,一旦煤价掉头,高股息率会被盈利回落迅速侵蚀。
从机构操作角度看,买煤炭高股息,本质是买煤价中枢上移阶段的现金流红利,而不是当成永续年金。
公用事业,类债属性最纯的选项
银行靠规模大、分红稳;煤炭靠股息高、弹性强;公用事业靠的是现金流确定性。
以电力为核心的公用事业板块,头部样本股息率超过5%,PE(TTM)约10-12倍,PB(LF)0.9-1.0倍。代表性的申能股份,2025年分红比例56.09%,自由现金流24.4亿元、同比改善15%,当前股息率TTM 5.3%。这个分红结构的特点是——比例不极致,但可持续性在所有红利板块里最强。
公用事业标的的定价锚来自电价和经营现金流的稳定性。长城证券8月底的研报提供了一个判断:火电龙头估值处于近三年低位,政策明确控制新增规模,公用事业属性强化利好定价与盈利稳定。
这恰好对接路博迈低波红利的配置逻辑——不是赌景气度,而是买现金流的可预见性。
电力公用事业在三个板块里是增长叙事最弱的,但也是配置确定性最高的,承担的是红利组合里“压舱石”中最稳的那一块。
三板块的终局分工
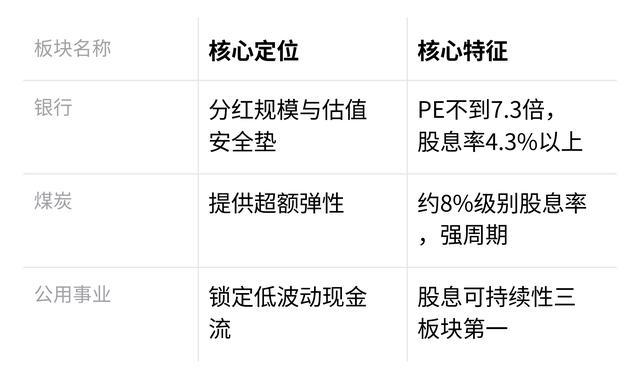
银行负责分红规模与估值安全垫:不到7.3倍的PE、4.3%以上的股息率,是红利组合里最便宜的贝塔。
煤炭提供超额弹性:8%级别的股息率在煤价上行阶段极具吸引力,但强周期的底色要求精挑龙头、不能闭眼买。
公用事业锁定现金流最低波动率:电价和经营模式决定了其股息率的可持续性在三板块中排第一,是真正的类债红利底仓。
路博迈把这三个板块打包进同一条低波红利逻辑线,看中的是它们的互补关系——银行的便宜、煤炭的高息、公用事业的稳息,拼在一起刚好覆盖住这条赛道的核心风险收益特征。
 融资杠杆什么意思
文章为作者独立观点,不代表期货鑫东财配资_创业板鑫东财配资_黄金期货鑫东财配资观点
相关文章