


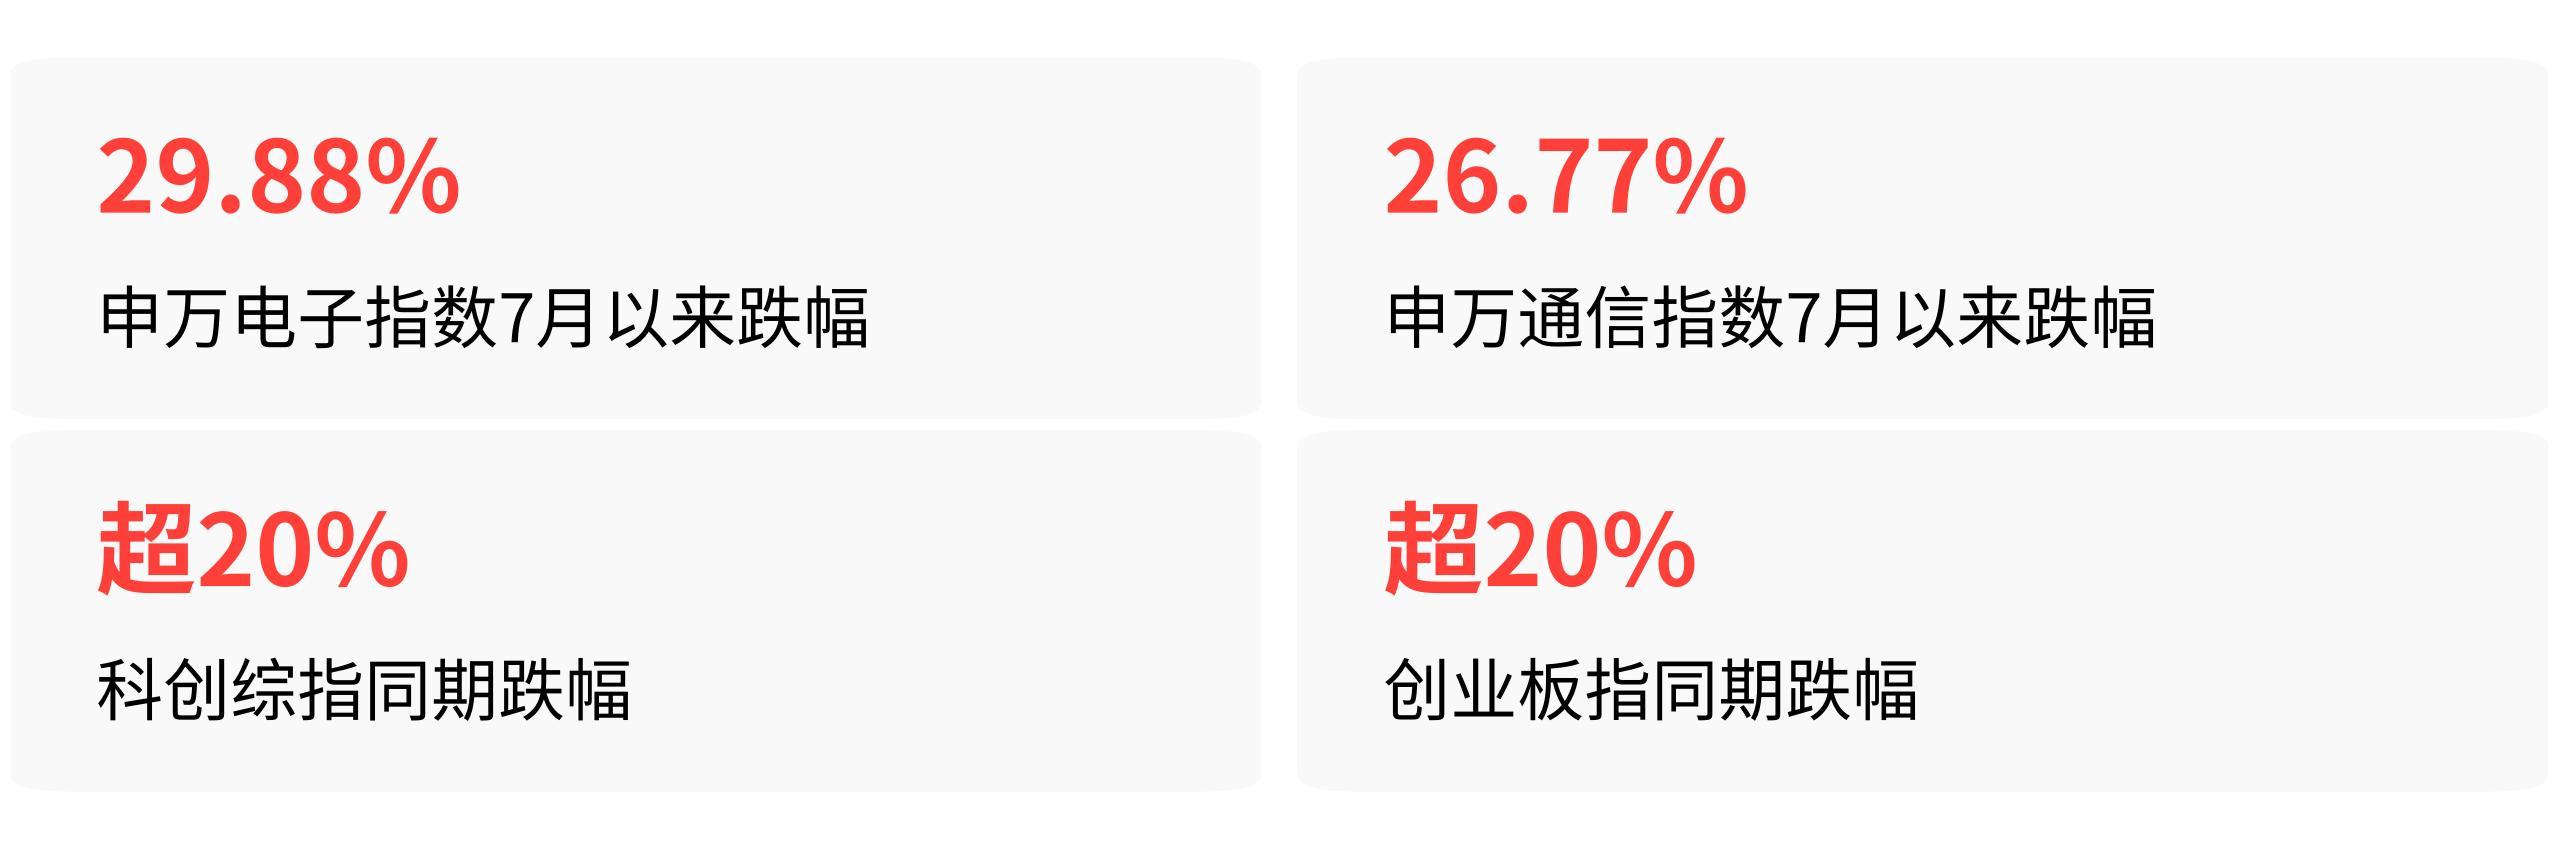
申万电子和申万通信指数正规的杠杆配资,7月以来分别跌了29.88%和26.77%。科创综指、创业板指,同期跌幅均超过20%。就在这两个月的深度回调之后,路博迈基金最新发声:对于很多供需逻辑没有明显瑕疵的品种,当前位置已经是一个“黄金坑”。
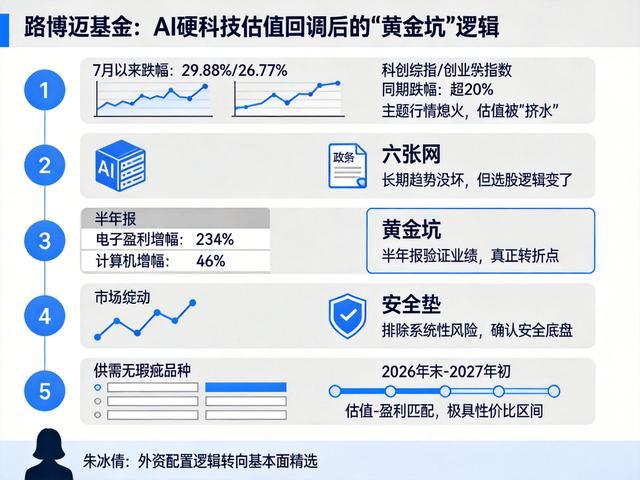
注意,这不是一句简单“看好”的宏观表态。路博迈的原话里写得很清楚,“AI的产业趋势还在,政策托底也在发力”,但它紧接着就划分了边界——当前外资的配置逻辑,正在从“主题驱动的普涨”,转向“基本面驱动的精选个股”。
换句话说,“黄金坑”这三个字,说的不是AI板块又要整体起飞,而是指那批在这轮调整中估值被压下来、业绩却被半年报证实了的企业。
这整个判断,环环相扣地走了五步。
第一步,主题行情熄火,估值被“挤水”
路博迈把本轮分析的原点直接锚定在2026年7-8月的市场调整,而不是更早的AI预期炒作阶段。当时,上半年被极致抱团的电子、通信等AI硬科技板块遭遇剧烈回调,高估值成长股经历了一轮价值重估。
这轮“挤水”有多剧烈?同期,科创综指跌幅超20%,部分细分赛道如存储芯片板块跌幅甚至超过35%。路博迈明确否定了此前AI主题行情逻辑的延续性,指出当前AI产业层面已经进入“新叙事空档期”,向上的弹性面临约束,前期那种只要沾AI就能涨的阶段,结束了。
这意味着,眼下筛选标的的逻辑,不能再靠讲故事,必须回到实打实的数字上来。
第二步,长期趋势没坏,但选股逻辑变了
估值杀完了,接下来要看基本面还在不在。
路博迈的判断是,长期趋势的“底座”没垮:AI的产业趋势还在,全球AI资本开支仍然处于高位;政策托底也在发力,“六张网”正从规划部署走向项目协调、投融资机制与实际建设。这两层背景没有变。
但区别在于,科技板块的机会,将从此前的普涨,转向由订单和盈利驱动的内部分化。也就是说,AI的故事还在讲,但能不能接着讲,得看你是真拿到订单、真挣到钱了,还是只在PPT里跟AI有关。
第三步,半年报给出验证,业绩才是真正的转折点
这是整个论述链里最关键的一环。路博迈之所以能把“长期看好A股”这句话,具体落到“当前是黄金坑”,核心转折就是2026年半年报的披露。
半年报数据给出了实锤:A股整体业绩向好的态势延续,电子、有色金属和非银金融等板块的盈利增速靠前,前期市场对科技成长和资源品的景气预期,正在逐步得到业绩支撑。
同期,创业板与科创板二季度盈利同比分别增长42%和370%,AI相关行业里,电子板块盈利增幅达234%,计算机板块也增长了46%。
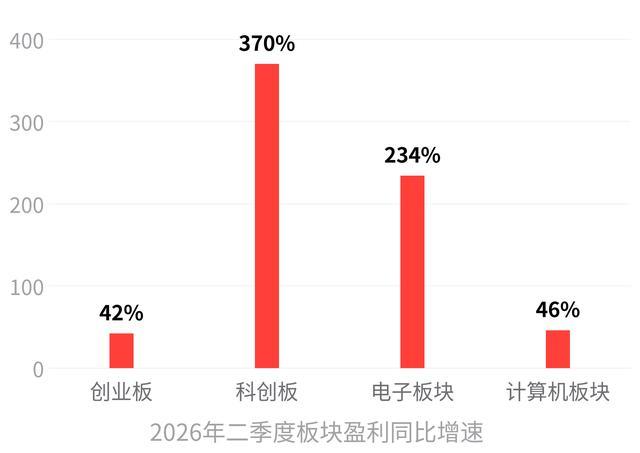
这些数字的意思是:几个月前大家赌的那些方向,真的在挣钱。预期被兑现成了报表,这才能谈“黄金坑”——如果业绩没出来,那调整就只是调整,谈不上坑。
第四步,排除系统性风险,确认当前位置有“安全垫”
有了估值回落、有了业绩兑现,路博迈进一步排除了最大的隐患:它判断下半年市场整体以震荡整固为主,暂时不认为这里会有系统性风险,存在的只是宏观流动性预期的拉锯。
这句话是“黄金坑”能站住的安全底盘。没有系统性风险,意味着市场不是要崩,资金只是在方向之间挪移;流动性预期的拉锯,说明短期还可能有颠簸,但不会是一路向下的溃堤。这个判断先把“站的地方不会塌”这件事锚定了,接下来才能谈配置时机。
第五步,供需逻辑没瑕疵的品种,完成了估值-盈利匹配
前四步走完,逻辑自然收紧到了最后的筛选标准:哪些品种在这轮调整中,估值被打下来了,但产业供需格局没出问题,业绩还被半年报验证了?
路博迈的结论是:拉长到1-2个季度看,这些供需逻辑没有明显瑕疵的品种,当前的风险收益比已经进入极具性价比的区间,该位置已经是一个“黄金坑”。
它同时把时间约束也交代清楚了:1-2个季度,对应到2026年末至2027年初这个观察窗口。这不是一个短期交易信号,也不适用于主题驱动的普涨行情,而是自下而上筛选Alpha个股的中长期配置维度。
当然,这个判断并不是所有人都用同一个节奏去跟。
摩根士丹利基金对贵金属的方向判断上就跟路博迈打了岔,觉得可以等加息预期消化后再关注;国联安基金也认为行情机会要等到四季度中后期才逐步显现;联博基金则强调要用多元分散的配置来对冲单一题材的集中风险。
这些分歧本身也说明同一件事:当前市场不是一个闭着眼买指数就能赚钱的阶段。精挑细选、看业绩、看供需、看壁垒,才是路博迈这句“黄金坑”后面真正的配置逻辑。
路博迈基金首席市场策略师朱冰倩的原话其实把整件事概括得很直白:“当前外资的配置逻辑正在从‘主题驱动的普涨’,转向‘基本面驱动的精选个股’”,“AI的产业趋势还在,政策托底也在发力”。
接下来值得盯住的节点,是三季报和全年的盈利预期——哪些标的能继续用实打实的业绩正规的杠杆配资,证明自己配得上“供需无瑕疵”这四个字。
文章为作者独立观点,不代表期货鑫东财配资_创业板鑫东财配资_黄金期货鑫东财配资观点
相关文章


